
CVS Health se divide en dos empresas y desmonta su imperio sanitario en 2028
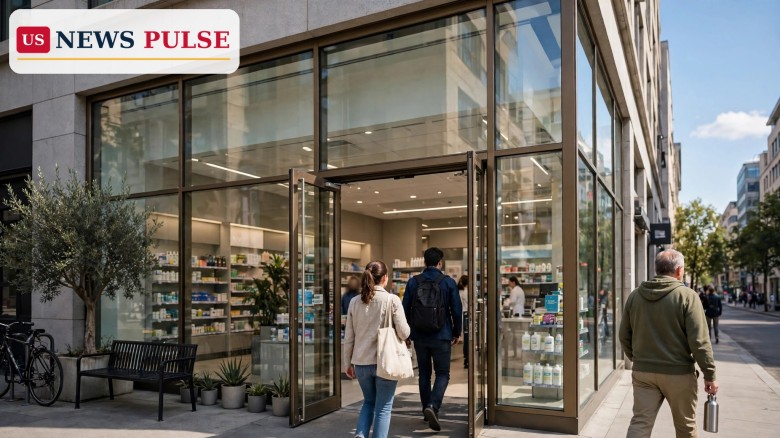
CVS Health se dividirá en dos compañías independientes que cotizarán en bolsa, deshaciendo uno de los mayores experimentos de integración vertical de la sanidad estadounidense. La empresa anunció la ruptura el miércoles 4 de noviembre de 2026; la separación, exenta de impuestos, se espera cerrar en el primer semestre de 2028. Los accionistas poseerán acciones en ambas compañías nuevas, cada una libre de seguir una estrategia más centrada y captar capital por su cuenta.
Puntos Clave
- CVS Health anunció el 4 de noviembre de 2026 que se dividirá en dos compañías independientes que cotizarán en bolsa.
- CVS Pharmacy gestionará unas 9.000 farmacias minoristas, la farmacia por correo, los medicamentos especializados, 800 MinuteClinics y el negocio tecnológico Health100.
- La compañía llamada provisionalmente CVS Health reunirá a la aseguradora Aetna, al gestor de beneficios farmacéuticos CVS Caremark, a CVS Specialty, a Oak Street Health y a Signify Health.
- La separación exenta de impuestos se espera cerrar en el primer semestre de 2028, y los accionistas poseerán acciones en ambas compañías.
- Las acciones de CVS cayeron entre un 12 y un 12,6 por ciento en la negociación del mediodía, hasta unos 79,94 dólares, pese a que los ingresos del tercer trimestre subieron un 5,4 por ciento, hasta 108.400 millones de dólares.
Qué Pasó
CVS presentó el plan junto con sus resultados del tercer trimestre y lo describió como el siguiente paso después de años construyendo una sola empresa presente en casi todas las partes del sistema sanitario estadounidense. El negocio minorista se convertirá en una compañía independiente llamada CVS Pharmacy , dirigida por Prem Shah. Reunirá unas 9.000 farmacias minoristas, la farmacia por correo, los medicamentos especializados, unas 800 MinuteClinics y el negocio de servicios tecnológicos Health100.
La segunda compañía, llamada provisionalmente CVS Health, estará dirigida por el actual presidente y consejero delegado, David Joyner. Reunirá a la aseguradora Aetna, al gestor de beneficios farmacéuticos CVS Caremark, a CVS Specialty, a los centros de atención primaria Oak Street Health y a Signify Health, que realiza evaluaciones de salud en el hogar. CVS afirmó que la división no cerrará tiendas ni cambiará lo que los pacientes pagan por sus recetas, y no se anunció ningún cierre.
Antecedentes y Contexto
La ruptura revierte una estrategia que marcó la sanidad estadounidense durante casi veinte años. En 2007, CVS se fusionó con Caremark, combinando una gran cadena minorista con un gestor de beneficios que negocia precios y tramita reclamaciones. La lógica era que poseer ambos lados reduciría costes y daría a CVS poder de negociación con los fabricantes de medicamentos.
Esa lógica se amplió en 2018, cuando CVS completó la adquisición de Aetna por 69.000 millones de dólares, una de las mayores aseguradoras de salud de Estados Unidos. La empresa combinada sostuvo que podía gestionar todo el recorrido de un paciente, desde la tarjeta del seguro hasta la visita a la clínica, la receta y el control en casa. La escala también trajo complejidad, y los gestores de beneficios están bajo presión política por los precios, con una nueva norma de transparencia que obligará a revelar más sus honorarios.
Qué Significa la División de CVS Health para Pacientes y Accionistas
Para los pacientes, CVS afirma que nada debería cambiar al principio: las tiendas seguirán abiertas y los precios de las recetas no deberían moverse solo por la división. Con el tiempo, sin embargo, una CVS Pharmacy independiente vivirá o morirá por sus resultados minoristas y de servicios farmacéuticos, lo que le dará un motivo más claro para invertir en tiendas, plantilla, clínicas y servicios digitales.
Una compañía independiente de seguros y atención, por su parte, podrá centrarse en los afiliados de Aetna, en las negociaciones de medicamentos de Caremark, en las clínicas de Oak Street y en las visitas domiciliarias de Signify, sin gestionar también un enorme parque de tiendas. Quienes apoyan el plan sostienen que esa concentración debería traducirse en mejores acuerdos con los empresarios y una responsabilidad más clara cuando suben los costes. Para los accionistas, la reacción inmediata fue negativa: las acciones cayeron entre un 12 y un 12,6 por ciento en la negociación del mediodía, hasta unos 79,94 dólares. CVS deberá publicar cifras detalladas de cada compañía nueva antes de que se pueda juzgar si las partes valen más que el todo.
Reacciones y Declaraciones
El veredicto del mercado fue rápido, y llamativo porque llegó en un día de resultados por lo demás sólidos. Los ingresos totales del tercer trimestre subieron un 5,4 por ciento interanual, hasta 108.400 millones de dólares, el beneficio neto fue de casi 2.200 millones de dólares, frente a una pérdida neta de 4.000 millones en el tercer trimestre de 2025, y CVS elevó su previsión de beneficios para todo el año. Que la acción cayera de todos modos subraya el peso que los inversores dan a la propia ruptura.
Por Qué Importa
La división de CVS es una prueba del modelo de integración vertical que ha definido la sanidad estadounidense durante una generación. Si las dos compañías prosperan, sus rivales podrían verse presionados a seguir el mismo camino. Si tienen dificultades, sugerirá que la escala y la integración siguen importando al negociar con fabricantes de medicamentos, hospitales y aseguradoras.
La decisión también llega cuando los precios de los medicamentos y el acceso a las farmacias son cuestiones políticas centrales. Sobre el mercado, véase nuestro informe sobre el repunte de Wall Street tras la victoria demócrata, y sobre las presiones sanitarias, véase nuestro informe sobre la filtración de Marathon Health que afecta a 5,7 millones de personas.
Qué Sigue
CVS trabajará ahora en el plan detallado de separación, incluida la estructura jurídica, la deuda y los acuerdos comerciales entre ambas compañías después de 2028. Los inversores buscarán estados pro forma de cada negocio. Prem Shah deberá exponer cómo CVS Pharmacy hará crecer sus servicios minoristas, de clínicas y tecnológicos, mientras que David Joyner deberá explicar cómo la compañía de seguros y atención controlará los costes médicos y gestionará el escrutinio sobre los gestores de beneficios.
Preguntas Frecuentes
¿Cuándo se producirá la división de CVS Health?
La separación se espera cerrar en el primer semestre de 2028, como una operación exenta de impuestos. Los accionistas poseerán acciones en ambas compañías nuevas.
¿Qué serán las dos compañías nuevas?
CVS Pharmacy gestionará unas 9.000 farmacias minoristas, la farmacia por correo y especializada, 800 MinuteClinics y Health100. La llamada provisionalmente CVS Health reunirá a Aetna, CVS Caremark, CVS Specialty, Oak Street Health y Signify Health.
¿Cerrarán tiendas de CVS por la división?
CVS afirma que la división no cerrará tiendas ni cambiará lo que los pacientes pagan por sus recetas. No se anunció ningún cierre con el plan.
¿Por qué cayeron las acciones de CVS tras el anuncio?
Las acciones cayeron entre un 12 y un 12,6 por ciento, hasta unos 79,94 dólares, pese a unos resultados más sólidos, lo que sugiere cautela ante los costes y el valor de la separación.
¿Cómo fueron los resultados del tercer trimestre de CVS?
Los ingresos fueron de 108.400 millones de dólares, un 5,4 por ciento más, con un beneficio neto de casi 2.200 millones, frente a una pérdida de 4.000 millones un año antes.
© 2026 US News Pulse. All rights reserved.
 Print
 Save