
Caída de la banca en línea bloquea a clientes de Chase, Bank of America y Wells Fargo
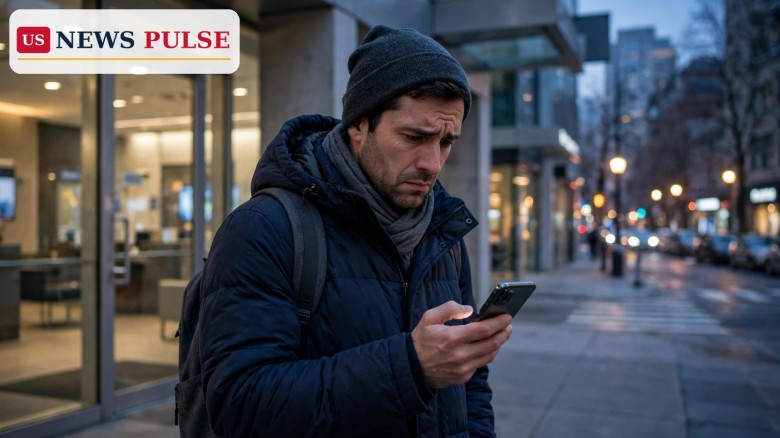
Los clientes de algunos de los bancos más grandes de Estados Unidos se encontraron sin poder entrar a sus cuentas el lunes 16 de noviembre de 2026, cuando los servicios de banca en línea y banca móvil fallaron en todo el país. JPMorgan Chase, Bank of America, Wells Fargo, U.S. Bank y Truist registraron un aumento repentino de reportes de problemas en Downdetector, el servicio que rastrea caídas, y el servicio de pagos Zelle también reportó interrupciones. Chase fue el más afectado, con más de 4.000 reportes a primera hora de la tarde. Los bancos describieron el problema como un fallo técnico, no un ciberataque, y aseguraron que el dinero de los clientes estaba a salvo.
Puntos Clave
- Chase acumuló más de 4.600 reportes en Downdetector a las 2 p.m., hora del Este, el lunes, frente a apenas una docena a las 9 a.m.
- Bank of America, Wells Fargo, U.S. Bank, Truist y Zelle también vieron dispararse los reportes al mediodía.
- Chase dijo que se trataba de un problema técnico, no de un ciberataque, y que los clientes seguían teniendo acceso a sus cuentas y fondos.
- Wells Fargo informó a sus clientes que su banca en línea estaba temporalmente no disponible y los dirigió a cajeros y sucursales.
- Los depósitos en bancos asegurados por la FDIC siguen cubiertos hasta 250.000 dólares por depositante, según la categoría de titularidad.
Qué Pasó
Los problemas se acumularon durante la mañana y llegaron a su punto máximo a primera hora de la tarde. Downdetector mostraba apenas una docena de reportes de Chase a las 9 a.m., hora del Este, del lunes, pero a las 2 p.m. ya superaban los 4.000, hasta unos 4.614, según el Democrat and Chronicle. El inicio de sesión en la web fue la queja más común, con el 43 por ciento de los reportes.
Zelle, el servicio de pagos que millones de estadounidenses usan para enviar dinero, también superó los 500 reportes el lunes por la tarde, y alrededor del 69 por ciento se referían a transferencias. Los reportes llegaron de clientes de todo el país, con páginas que no cargaban y transacciones que tardaban mucho más de lo habitual.
Antecedentes y Contexto
La banca en línea y la móvil son ya la forma principal en que la mayoría de los estadounidenses maneja su dinero. La banca diaria ahora pasa por aplicaciones y sitios web, así que un fallo de inicio de sesión puede sentirse como perder el acceso a la billetera.
Downdetector se ha convertido en el primer lugar que mucha gente consulta cuando un servicio deja de funcionar. Cuenta los reportes de los usuarios, así que un pico muestra que muchas personas tienen problemas a la vez. Un salto de una docena de reportes a más de 4.600 en cinco horas es una señal clara de un problema generalizado.
Caída de la banca en línea: qué dijo cada banco
Chase fue el primero en tranquilizar a sus clientes y dijo que el problema era técnico y no obra de piratas informáticos. «Debido a un problema técnico, algunas transacciones tardan más de lo habitual en completarse, pero los clientes siguen teniendo acceso a sus cuentas y fondos», afirmó el banco. El mensaje apuntaba al temor de que el dinero falte o las cuentas estén comprometidas. Chase no dio un plazo para la solución completa.
Wells Fargo fue más directo. Su sitio web dijo a los clientes que «la banca en línea no está disponible temporalmente» y los dirigió a cajeros automáticos, sucursales y atención al cliente. Bank of America se negó a comentar los reportes. U.S. Bank y Truist también registraron reportes el lunes, pero no se informó de ninguna declaración pública, y sus clientes dependieron de Downdetector y de las redes sociales. Zelle funciona a través de los propios bancos, así que cuando los sistemas de un banco tienen problemas, los pagos de Zelle también pueden ralentizarse o fallar.
Reacciones y Declaraciones
La declaración de Chase marcó el tono del día: un problema técnico, no un ciberataque, con las cuentas y los fondos todavía accesibles. Chase respondió así a la pregunta inmediata de cada cliente y dijo que «siguen teniendo acceso a sus cuentas y fondos» aunque algunas transacciones fueran lentas.
El mensaje de Wells Fargo fue más breve y más práctico. Al decir que la banca en línea estaba «temporalmente no disponible» y dirigir a los clientes a cajeros y sucursales, el banco reconoció el fallo sin rodeos. La respuesta de Zelle devolvió la atención a Chase: el servicio de pagos dijo a NBC Chicago que «este es un problema de Chase», una respuesta corta que explicaba por qué sus propios usuarios veían transferencias fallidas.
Por Qué Importa
La caída importa porque la banca es uno de los pocos servicios que casi todo el mundo usa cada día, y la mayor parte ahora ocurre en línea. Cuando el inicio de sesión falla, la gente no puede comprobar si llegó un pago o si se pagó una factura. La incertidumbre suele ser peor que el propio retraso.
También importa porque la confianza es el producto principal de un banco. Los clientes confían en que su dinero estará allí cuando lo necesiten, y un día de inicios fallidos pone a prueba esa confianza. El seguro federal de depósitos que cubre hasta 250.000 dólares por depositante, según la categoría de titularidad, en bancos asegurados por la FDIC es el respaldo que hay detrás. Las caídas bancarias del lunes son la tercera interrupción destacada en cuatro días.
Qué Sigue
Se espera que los bancos restablezcan el servicio completo y expliquen qué salió mal, aunque ninguno había dado un plazo firme el lunes por la tarde. Los clientes deben seguir las actualizaciones en la página oficial de estado de cada banco y seguir usando sucursales y cajeros. Quien tenga un pago retrasado debe revisar su historial antes de enviarlo de nuevo.
Quien reciba mensajes que ofrecen ayuda con la caída debe tener cuidado: los estafadores suelen aprovechar para pedir contraseñas o números de cuenta. Los bancos no piden contraseñas por mensaje de texto ni por correo.
Preguntas Frecuentes
¿Está seguro mi dinero? Sí. Chase dijo que el problema era técnico, no un ciberataque,
¿Fue un ciberataque? No se ha informado de pruebas de ello. Chase describió el problema como un fallo técnico y ningún banco dijo que fueran obra de piratas informáticos.
¿Por qué también falló Zelle? Zelle funciona dentro de las aplicaciones de los bancos, así que un fallo de un banco puede ralentizar sus pagos. Zelle dijo a NBC Chicago que el problema era de Chase.
¿Cuándo se arreglará la banca en línea? Ningún banco había dado un plazo firme el lunes por la tarde. Consulte la página oficial de su banco y use cajeros y sucursales.
¿Qué hago si un pago no se realizó? Espere hasta poder entrar, revise su historial y solo envíe el pago de nuevo si no aparece.
Para conocer el contexto de otras grandes caídas de servicios recientes, lea nuestro informe sobre la caída de Workday que bloqueó a empleados en nómina y recursos humanos y la caída de Microsoft 365 que terminó tras más de 24 horas.
© 2026 US News Pulse. All rights reserved.
 Print
 Save