


 | Today's Date:
El PMI manufacturero ISM sube a 55,5 en octubre con pedidos al alza
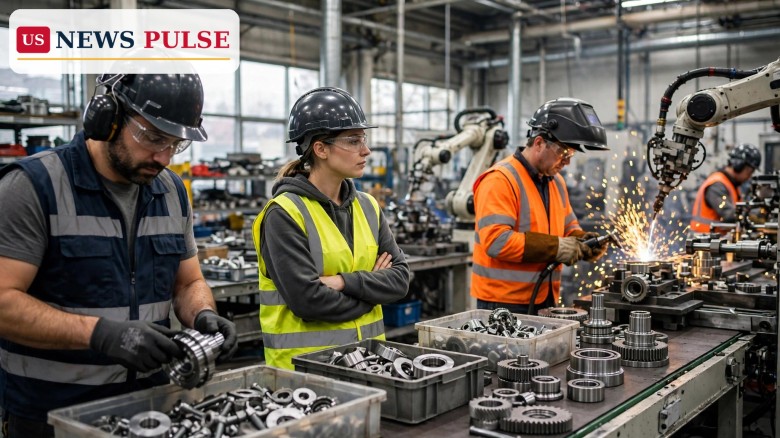
Las fábricas estadounidenses ganaron velocidad en octubre, desafiando los pronósticos de un mes sin cambios y dando a la economía de Estados Unidos un nuevo impulso en la víspera de las elecciones de medio término. El Instituto para la Gestión del Suministro (ISM, por sus siglas en inglés) informó el lunes que su PMI manufacturero aumentó a 55,5 el mes pasado, frente a 54,5 en septiembre, mientras que los economistas encuestados por Reuters esperaban que el índice se mantuviera en 54,5. La lectura mantiene a la manufactura firmemente en territorio de expansión y subraya una economía interna que, pese a toda la ansiedad por los precios y la política, sigue impulsada por un gasto sólido en el país.
El PMI manufacturero del ISM es uno de los barómetros mensuales más observados de la industria estadounidense. Se construye a partir de una encuesta a gerentes de compras de empresas manufactureras de todo el país, y cualquier lectura por encima de 50 indica que el sector se está expandiendo en lugar de contraerse. El resultado de octubre significa que el índice se ha mantenido por encima de esa línea divisoria durante todo el año, una racha de resiliencia que importa porque la manufactura representa alrededor del 9,4 por ciento de la economía estadounidense y porque los pedidos de fábrica se propagan hacia el empleo, el transporte, el almacenamiento y la inversión empresarial.
Puntos Clave
- El PMI manufacturero del ISM subió a 55,5 en octubre, frente a 54,5 en septiembre y por encima del 54,5 previsto en una encuesta de Reuters entre economistas.
- Los nuevos pedidos subieron ligeramente a 55,5 desde 55,3 en septiembre, con las exportaciones también al alza y los inventarios de fábrica en aumento.
- Los precios de los insumos siguieron altos: el índice de precios pagados bajó solo a 75,2 desde 77,9 en septiembre, muy por encima del nivel compatible con una inflación tranquila.
- El empleo fabril siguió creciendo, pero más despacio, al bajar a 52,4 desde 52,7, todavía por encima del 52,0 previsto.
- Las entregas de proveedores se ralentizaron un poco más, a 59,1 desde 59,0, señal de que la fuerte demanda sigue tensionando las cadenas de suministro.
Qué Pasó
La sorpresa principal fue la magnitud del avance. Los economistas habían previsto que no habría cambios, en 54,5, por lo que una subida de un punto completo hasta 55,5 cuenta como una sorpresa positiva clara en un mes en el que los mercados se preparaban para datos más débiles. Los detalles bajo el titular fueron mayormente alentadores para el crecimiento, con una excepción importante para la inflación. La medida de nuevos pedidos del sondeo subió ligeramente a 55,5 desde 55,3 en septiembre, con las exportaciones también al alza, lo que sugiere que la demanda no es solo interna. Los inventarios de fábrica también aumentaron, un detalle que encaja con las últimas cifras de crecimiento del gobierno: el informe anticipado del producto interior bruto mostró que los inventarios empresariales repuntaron el trimestre pasado tras reducirse durante cinco trimestres consecutivos.
Esa combinación — pedidos más fuertes, exportaciones al alza e inventarios en reconstrucción — apunta a fábricas que responden a una demanda real y no simplemente a agotar existencias antiguas. También ayuda a explicar por qué las entregas de proveedores se ralentizaron un poco más. El índice de entregas de proveedores subió ligeramente a 59,1 desde 59,0 en septiembre, y en este sondeo una lectura por encima de 50 indica entregas más lentas. Cuando la demanda supera lo que los proveedores pueden entregar con comodidad, los plazos se alargan y las fábricas tienden a seguir pagando más por los insumos que necesitan.
El panorama del empleo fue más mixto, aunque todavía positivo. Una medida del empleo fabril bajó ligeramente a 52,4 desde 52,7 en septiembre, algo por encima del pronóstico de 52,0 de los economistas. En otras palabras, los fabricantes siguen contratando en términos netos, pero el ritmo de contratación se ha enfriado un poco. Es un patrón familiar en gran parte de la economía este año: las empresas no están recortando, pero añaden personal con más cautela, sopesando el coste de la mano de obra frente a una demanda incierta y el precio de los materiales.
Antecedentes y Contexto
La fortaleza fabril de octubre no surgió de la nada. Reuters informó que la actividad está impulsada por un gasto robusto de los consumidores y un gasto empresarial en inteligencia artificial, dos motores que han sostenido gran parte de la economía estadounidense durante 2026. El gobierno informó la semana pasada que la demanda interna creció a su ritmo más fuerte en más de cinco años en el tercer trimestre, y la economía en general creció a una tasa anualizada del 3,4 por ciento el trimestre pasado, tras expandirse a un ritmo del 2,2 por ciento en el periodo de abril a junio.
Ese contexto de crecimiento importa para interpretar el PMI. Un sector fabril en expansión a 55,5 es coherente con una economía que sigue creciendo con solidez, no con una que se desliza hacia la recesión. Al mismo tiempo, el informe llega en una semana repleta de acontecimientos que mueven los mercados. Las elecciones de medio término se celebran el martes 3 de noviembre y decidirán el control del Congreso durante los dos últimos años del mandato del presidente Donald Trump. Apple y Palantir deben presentar resultados trimestrales tras el cierre del lunes, y los inversores seguirán de cerca lo que digan sobre la demanda, los costes y el gasto en inteligencia artificial. La sesión del viernes, en cambio, fue brutal para las acciones tecnológicas: el S&P 500 cayó un 1,8 por ciento, el Dow Jones bajó un 1,1 por ciento y el Nasdaq se desplomó un 2,9 por ciento, su peor caída porcentual en un solo día en casi cinco meses.
La manufactura también ha vivido con una presión de costes prolongada. Los aranceles, los costes de envío y la fuerte demanda de electrónica y equipos informáticos han alimentado los precios que pagan las fábricas, y el sondeo de octubre muestra que esa presión solo se alivia lentamente. El informe de septiembre había situado el índice de precios pagados en 77,9, y los economistas habían previsto una caída modesta a 77,5 en octubre. La caída real, a 75,2, fue mayor de lo esperado, pero el nivel sigue siendo sorprendentemente alto para los estándares históricos. En términos sencillos, las fábricas siguen pagando mucho más por sus insumos que hace un año, aunque el ritmo de aumento se haya enfriado desde septiembre.
PMI manufacturero ISM: por qué los precios de los insumos siguen importando para la inflación
El PMI manufacturero del ISM importa para la inflación porque lo que pagan hoy las fábricas suele reflejarse mañana en lo que pagan los consumidores. Cuando los precios de los insumos se mantienen en 75,2, las empresas se enfrentan a una elección: absorber el coste adicional y aceptar márgenes más estrechos, o trasladar parte de él en precios más altos para los productos terminados. El informe de octubre sugiere que esa presión no ha desaparecido, aunque se haya aliviado desde septiembre. Por eso los economistas citados en el informe de Reuters dijeron que los datos respaldan la opinión de que la inflación seguirá por encima del objetivo del 2 por ciento de la Reserva Federal hasta 2027.
Otros datos oficiales apuntan en la misma dirección. El gobierno informó la semana pasada que el índice de precios del gasto en consumo personal — una de las medidas de inflación que la Reserva Federal sigue más de cerca para la política monetaria — subió un 3,6 por ciento interanual en septiembre. Eso está muy por encima del objetivo de la Fed, y ayuda a explicar por qué el banco central ha sido tan cauteloso a la hora de recortar los tipos de interés, incluso cuando partes de la economía se han enfriado. La Fed dejó el miércoles pasado su tipo de interés de referencia en el rango del 3,75 al 4,00 por ciento, reconociendo que la inflación "sigue siendo elevada", y los economistas esperan que el banco central suba los costes de endeudamiento en diciembre.
El PMI de octubre, por tanto, tira en dos direcciones a la vez, y esa tensión es la historia de la economía estadounidense en este momento. El crecimiento se mantiene mejor de lo que esperaban muchos pronosticadores, lo cual es una buena noticia para el empleo y para las empresas que venden en el mercado interno. Pero esa misma fortaleza mantiene viva la presión sobre los precios, lo cual es una mala noticia para quien espera un alivio rápido en los costes de endeudamiento. Para los hogares, eso significa que el coste del crédito — hipotecas, préstamos para automóviles y tipos de tarjetas de crédito — probablemente no bajará con rapidez, aunque el mercado laboral se mantenga resiliente.
Reacciones y Declaraciones
El informe de Reuters sobre el sondeo no incluyó una frase destacada del propio Instituto para la Gestión del Suministro, pero las cifras hablan en el lenguaje del sondeo: cada componente principal por encima de 50 significa expansión, y el índice de precios pagados por encima de 75 significa una presión de costes difícil de ignorar. Los economistas encuestados por Reuters habían previsto que el índice general se mantendría en 54,5 y que el índice de precios pagados bajaría solo a 77,5, por lo que tanto el avance del titular como la caída mayor de lo esperado en los precios pagados alimentarán el debate de los mercados esta semana sobre si la economía se está reacelerando o simplemente mantiene una meseta sólida.
La reacción del mercado el lunes por la mañana ya apuntaba al optimismo antes de que llegara el PMI. Las acciones estadounidenses abrieron al alza, con el Dow Jones subiendo alrededor de un 0,77 por ciento, el S&P 500 un 0,50 por ciento y el Nasdaq un 0,65 por ciento en las primeras operaciones, mientras los precios del petróleo caían con fuerza ante la esperanza de avances en las conversaciones sobre la guerra de Estados Unidos e Israel con Irán. La publicación del PMI, a las 10 de la mañana, hora del Este, añadió una razón fundamental para ese tono más firme: el sector fabril, a menudo tratado como un indicador adelantado de la economía en general, no solo se mantiene, sino que mejora.
Para la Reserva Federal, el mensaje es menos cómodo. El banco central reconoció la semana pasada que la inflación "sigue siendo elevada" incluso cuando mantuvo los tipos sin cambios, y el PMI de octubre le da pocas razones para cambiar esa valoración. Si las fábricas siguen pagando precios de insumos mucho más altos y la demanda interna crece a su ritmo más rápido en más de cinco años, el argumento a favor de una subida de tipos en diciembre — ya la expectativa entre los economistas citados por Reuters — se vuelve más difícil de rebatir, aunque unos tipos más altos pesen sobre los hogares y las empresas.
Por Qué Importa
Este informe importa porque llega en un momento decisivo tanto para la política como para la política monetaria. Los votantes acuden a las urnas el martes con la economía, los precios y la guerra con Irán en primer plano, y un sondeo fabril que muestra un crecimiento por encima de lo esperado complica cualquier relato simple de que la economía esté en auge o al borde del colapso. Según estas pruebas, está haciendo algo intermedio: crecer con solidez, contratar más despacio y seguir trasladando costes altos por todo el sistema.
También importa para la próxima decisión de la Reserva Federal. Un PMI en 55,5 con precios pagados en 75,2 no es el perfil de una economía que clama por dinero más barato; es el perfil de una economía lo bastante caliente como para que el banco central pueda sentir que debe inclinarse en sentido contrario. Eso tiene consecuencias directas para los titulares de hipotecas, las pequeñas empresas que buscan préstamos y los inversores que intentan juzgar si la venta de octubre en las acciones tecnológicas fue una corrección saludable o el inicio de algo más profundo. Los resultados de Apple tras el cierre del lunes y el informe de empleo de octubre, previsto para el viernes 6 de noviembre, añadirán las próximas piezas a ese rompecabezas.
Por último, el informe importa para los trabajadores estadounidenses de la manufactura. Un sector que representa alrededor del 9,4 por ciento de la economía y que sigue expandiéndose, sigue recibiendo nuevos pedidos y sigue contratando — aunque más despacio — es un sector que sigue ofreciendo empleos en comunidades muy alejadas de los centros tecnológicos. La ralentización del componente de empleo, de 52,7 a 52,4, merece seguimiento en los próximos meses: si sigue bajando mientras los pedidos se mantienen fuertes, podría indicar que las fábricas satisfacen la demanda mediante la productividad y la automatización, incluida la inversión en inteligencia artificial, en lugar de mediante la plantilla.
Qué Sigue
El calendario inmediato está repleto. Las elecciones de medio término del martes reconfigurarán el panorama político y, con él, las perspectivas de la política fiscal, de gasto y comercial. Apple y Palantir informan tras el cierre del lunes, y sus previsiones para el trimestre navideño se leerán como un veredicto sobre la demanda de los consumidores y sobre los rendimientos del gasto en inteligencia artificial. El informe de nóminas no agrícolas de octubre, previsto para el 6 de noviembre, mostrará si el mercado laboral en general coincide con la imagen del sector fabril de una contratación más lenta pero todavía positiva.
En el frente de la inflación, la próxima prueba será si el alivio en el índice de precios pagados continúa. Una caída de 77,9 a 75,2 es un paso en la dirección correcta, pero el índice tendría que bajar mucho más antes de que las fábricas pudieran decir con fundamento que la presión de costes se ha normalizado. Si se estanca en torno a 75, el pronóstico de la Reserva Federal de una inflación por encima del objetivo hasta 2027 parecerá bien fundado, y una subida de tipos en diciembre se convertirá en el escenario base para los mercados. Si, en cambio, los precios de los insumos siguen bajando mientras los pedidos se mantienen fuertes, la economía podría lograr el aterrizaje suave que ha eludido a los responsables de política durante gran parte de este episodio inflacionario.
El próximo informe manufacturero del ISM, correspondiente a noviembre, será el primero en mostrar si la aceleración de octubre fue un salto de un solo mes o el inicio de una racha más fuerte hacia fin de año. Hasta entonces, las cifras del lunes quedan como la última prueba de que la manufactura estadounidense se expande más rápido de lo esperado, y de que el precio de esa expansión aún no se ha pagado por completo.
Preguntas Frecuentes
¿Qué es el PMI manufacturero del ISM?
Es un sondeo mensual a gerentes de compras de empresas manufactureras estadounidenses, publicado por el Instituto para la Gestión del Suministro. Una lectura por encima de 50 indica que el sector se expande; por debajo de 50, que se contrae.
¿Cuál fue el PMI manufacturero del ISM en octubre de 2026?
Subió a 55,5 en octubre, frente a 54,5 en septiembre y por encima del 54,5 previsto en una encuesta de Reuters entre economistas.
¿Por qué importaron los precios de los insumos en el informe de octubre?
El índice de precios pagados bajó a 75,2 desde 77,9 en septiembre, pero ese nivel sigue siendo muy alto. Sugiere que las fábricas siguen enfrentando una fuerte presión de costes, lo que respalda la opinión de que la inflación se mantendrá por encima del objetivo del 2 por ciento de la Reserva Federal hasta 2027.
¿El empleo fabril subió o bajó en octubre?
Siguió creciendo, pero más despacio. El índice de empleo bajó a 52,4 desde 52,7 en septiembre, todavía por encima del 52,0 previsto, lo que significa que los fabricantes añadieron personal en términos netos.
¿Qué sigue para los tipos de interés?
La Reserva Federal mantuvo su tipo de referencia en el 3,75 al 4,00 por ciento la semana pasada, señalando que la inflación "sigue siendo elevada". Los economistas citados por Reuters esperan que el banco central suba los costes de endeudamiento en diciembre.
Cobertura relacionada: Decisión de tipos de la Fed octubre 2026: por qué una pausa parece probable pese a la alta inflación, Meta recauda 95.000 millones para IA y lidera un día de gasto de 198.000 millones y Acuerdo comercial EE. UU.-India cerca de cerrarse: la Casa Blanca ve charlas productivas.
Leave a Comment